
进化、成本、场景:轩辕4.5的技术支点,撬动怎样的金融未来?
自2023年起,通用模型依靠堆参数、堆数据的暴力美学(拓展规则),展现了大力出奇迹的效果。大模型行业的竞争,也成为一场比拼参数和规模的军备竞赛。
但随着Scaling Law遇到瓶颈,规模扩张的边际收益递减,算力投入和成本压力日益凸显,产业开始提出新的问题:能不能以小博大,用更少的资源,获得更强大的AI能力?
RSI(Recursive Self-Improvement,自我递归改进),凭借自我迭代和优化训练的技术能力,成为一个全新的技术支点,让垂类行业模型有了以小博大的可能。问题在于,谁能基于这一技术思路,率先打造出媲美通用模型的行业大模型呢?
2026年11月2日,在2026香港金融科技周开幕式上,度小满与香港科技大学、香港生成式人工智能研发中心(HKGAI)联合发布轩辕4.5金融增强大模型。轩辕4.5基于RSI技术在获客、风控、客户经营等核心金融场景中,效果提升30%,成本仅为通用模型的10%。
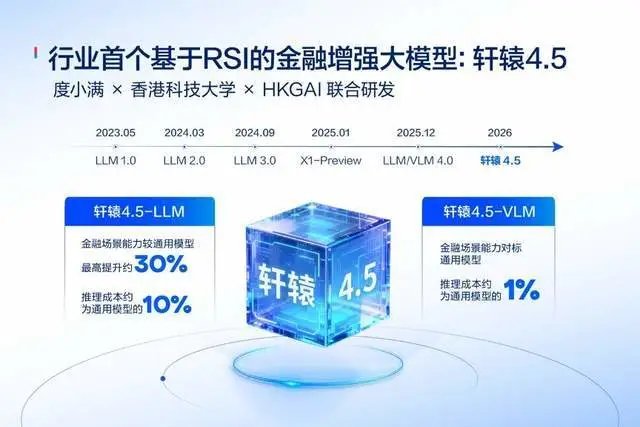
度小满CEO朱光在峰会中提到,香港科技大学和HKGAI的研究能力,与度小满长期积累的金融业务经验、真实应用场景和工程能力形成互补,三方联合推动AI 在金融领域的深度应用,助力香港金融行业的智能化升级。
三方合力,让金融大模型走向自进化。那么,轩辕4.5发布之后,又能撬动一个怎样的金融未来?
力大砖飞的模型训练思路,不再适用于当下的金融智能化阶段。究其原因,是AI正在进入金融领域的深水区。
首先,AI正在逐步进入金融的核心业务,这些严肃场景的专业性强,容错率极低,通用模型在开放知识和通用推理上表现出色,却未必能直接胜任这些专业融业务。
此外,随着AI应用的规模部署,Agent智能体的大量引入业务流程,金融机构对Token的消耗持续攀升,单纯依靠堆数据、堆参数的资源军备竞赛难以为继,投入越来越高,也难以支撑长期、大规模的商业应用。
即使金融机构持续加大投入,但金融垂类模型的训练还受到高质量数据供给的约束。一些金融场景的闭环数据,比如信贷风控、反欺诈的数据,是很多通用模型无法获取的。
所以,当AI进入金融领域的深水区,垂类大模型不仅没有被通用模型所替代,反而价值进一步提升。轩辕4.5的AI自进化之路,就是在这一背景下展开的。
当AI开始自进化,会带来哪些改变?轩辕4.5的三次飞跃,或许可以作为参照。
轩辕4.5,是金融领域首个将自进化RSI技术运用于模型训练及智能体场景目标适配的金融增强大模型,包含大语言模型和多模态模型两部分。
它的第一个飞跃,技术创新驱动下的能力进化。
传统模型的优化流程,往往依赖大量人工参与,需要人发现问题,分析原因,再转化为策略和训练任务,经过新一轮训练后,才能将改进后的能力部署上线。这个过程不仅耗时,也让许多实时、动态的业务信息,无法及时沉淀为模型能力。
轩辕4.5的语言大模型,采用全流程RSI,改变了模型研发和优化的组织方式。
度小满自研的Xuanyuan-Machine机制,在模型训练的Agentic数据合成、有监督微调、强化学习等全流程中,参与新模型的研发。模型能够围绕金融任务持续生成和优化训练数据,不再完全依赖人工整理样本,形成持续改进的循环。
数据显示,度小满的风控策略迭代周期从原来的两周缩短至四天,短期逾期风险下降约47%。也就是说,业务中反馈和发现的问题,能更快进入AI学习流程,模型与风控策略也更快得到优化。
金融任务的专业性、复杂性、低容错率,不仅要有大模型,还要求金融大模型掌握金融领域的专业方法。这就要依靠轩辕4.5的另一个技术创新:长链路强化学习。
轩辕4.5引入GiGPO双层优势估计,通过不同层次的优势评估,改善长链路任务中的稀疏奖励和信用分配问题,帮助模型学习复杂任务中的决策方式。再结合基于信贷标准作业流程(SOP)的奖励机制,把金融业务的专业标准转化为训练中的评价依据,对模型的表现进行打分。在线策略蒸馏(OPD),则帮助模型吸收不同领域专家的策略和经验。这些机制结合起来,让金融大模型逐步掌握了专业工作方法。
与此同时,度小满在可信合规的金融智能体环境中,构建了超过1000亿Token的金融可信合规数据飞轮,为模型训练提供真实业务背景。这些真实业务数据,让金融大模型对金融场景的理解,远超通用模型。
很多金融业务,只靠单一的文本材料,并不足以支撑专业判断。轩辕4.5-多模态大模型除了全流程RSI以外,采用原生多模态架构,首Token响应时间降低约两倍,消减多模态信息瓶颈,并通过模拟真实业务中的复杂推理链路,提升在长文档信息抽取、跨表数据对比及逻辑演算中的准确性,以及金融合规性与严谨性。
举个例子,在消费流水审核中,门店提供的订单截图并不是标准化的。某商家的订单截图上显示商品金额1404.16元,旁边标注「共2件」。
某头部通用模型,就将数字理解为单件商品的价格,在汇总时重复计算,最终得出2913.71元。轩辕则结合页面语义,理解订单金额与商品件数,避免重复计算,识别出1404.16元已经是整笔订单的总价。不同模型理解能力的差异,会直接影响后续的系统决策。
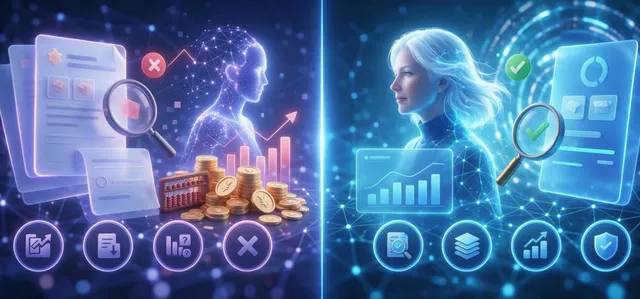
看起来只是一个简单的数字识别问题,实际上考验的是模型能否同时理解数字、页面结构和业务。实现了自进化的轩辕4.5,比通用模型更能胜任复杂的金融任务。
在专业能力的基础上,轩辕4.5的第二个飞跃,是成本优化。
AI要在产业中实现规模化应用,成本和ROI十分关键。目前,轩辕4.5的大语言模型,推理成本约为通用模型的十分之一,视觉语言模型推理成本约为GPT-6的百分之一。不只具备更高的专业能力,还提高了长期大规模使用的性价比。
企微就是一个例子。传统客户经理需要花费大量时间梳理客户需求,制定沟通话术。企微Agent能够结合客户历史对话,更有效地管理客户关系。度小满披露,一名客户经理结合企微Agent,服务客户数量可提升至2万人,工作量相当于原来10名客户经理。
只有模型的成本可控,这类能力才有普及,帮助客户经理提高服务效率,也让更多人接受到更高质量的人工专业服务。
智能体,作为金融+AI的一大应用方向,在轩辕4.5的加持下,进一步深入金融业务场景。这是轩辕4.5的第三个飞跃:场景深化。
目前,轩辕4.5已承接度小满内部约90%的业务需求,覆盖信贷获客、风险管理、客户经营等核心场景。基于轩辕,度小满已构建上千个智能体、5000余项技能,推动金融服务从“千人一面”走向“一人千面”。
比如AI信贷数字顾问。同一个人,在不同时间、不同经营阶段,可能有完全不同的资金需求。举个例子,一家火锅店的老板,计划再开一家分店。传统的产品推荐可能主要根据他的基本资质,匹配一款标准贷款产品。但要真正理解他的需求,还需要结合多维信息分析他的资金需求。比如,考虑到新店开业初期现金流较为紧张,模型可以辅助匹配先息后本的还款方案,让客户在经营回款之后再偿还本金,从而更好地适应经营周期。据度小满披露,相关AI能力帮助新客户用信转化率提升20%。

客服场景中,客服Agent不再只是根据关键词匹配标准答案,能够理解用户意图、查询知识库,处理多个环节的复杂问题。目前,度小满客服Agent可以独立处理约80%的高频问题,复杂问题再由人工兜底。
正如度小满首席AI官谢剑在峰会中提到的,AI在金融行业最大的机会,是将足够强的金融专业能力与对客户需求的个性化洞察结合起来,让“一人千面”的金融服务成为可能。
这些变化共同说明,大模型参数的军备竞赛告一段落,行业垂类大模型的价值时代也正式开启。
阿基米德需要一个支点,才能撬动地球。对于金融AI而言,一个真正撬动技术价值的支点,也不可能只靠单一技术突破来构建。
拿自进化金融增强大模型来说,轩辕4.5背后,是度小满与香港科技大学、香港生成式人工智能研发中心(HKGAI)的产学研协同探索,共同构筑金融大模型持续进化的技术基础。
这也提醒我们,金融增强大模型的竞争,正在从拼参数、拼榜单,转向拼进化能力、拼成本、拼场景。归根结底,这是一场综合能力的竞争。
有价值的AI,不是发发参数规模全球第一的新闻稿,就大功告成了,需要进入业务流程,完成复杂任务并基于业务反馈持续优化。从这个角度看,轩辕4.5的自进化技术支点,撬动的不只是一个模型的能力边界,更为金融大模型走向行业深水区和普惠化应用,打开了广阔空间。
